股票杠杆开户:debt-to-equity ratio5月7日,日经225指数单日暴涨3320.72点,创下有史以来最大单日涨幅,指数一举突破63000点大关,年内累计涨幅扩大至超20%
<炒股杠杆平台>debt-to-equity ratio 想搞懂debt-to-equity ratio?日经暴涨行情里核心知识点讲透了
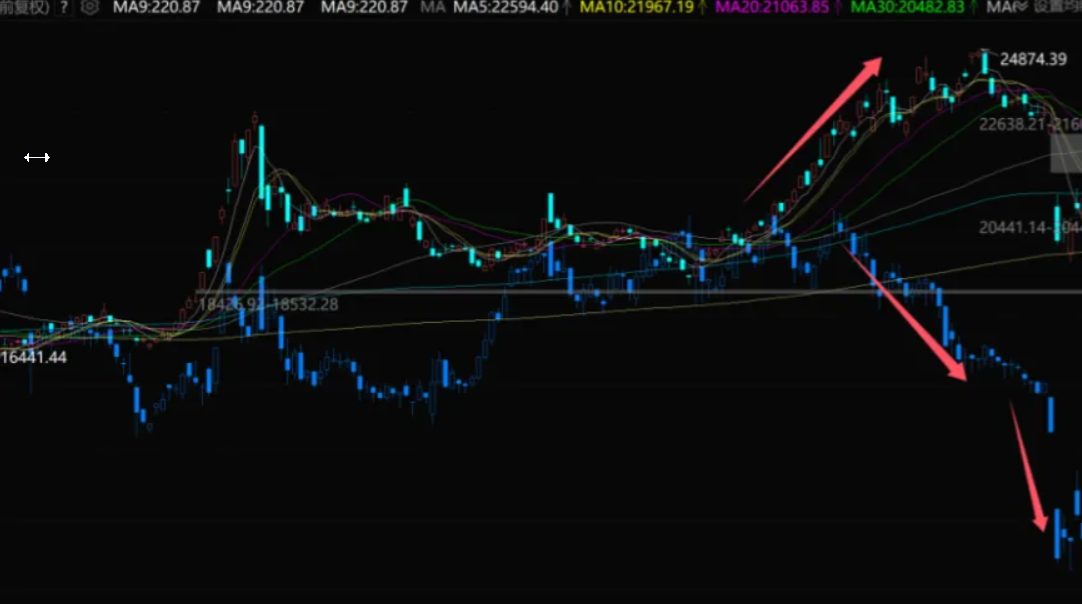
5月7日,日经225指数单日暴涨3320.72点,创下有史以来最大单日涨幅,指数一举突破63000点大关,年内累计涨幅扩大至超20%,远超同期标普500的8%和欧洲斯托克600的3%。进入5月中旬,日经225继续刷新历史高位,5月13日收于63272.11点,再创收盘新高。对交易台前的职业投资者而言,眼前这幅画卷正变得越来越像一场时间穿越——不是穿越到2013年安倍经济学启动时的"打鸡血行情",也不是穿越到1989年泡沫经济末期的"末日狂欢",而是精准地落到了二十多年前那个纳斯达克上空的互联网狂热年代。1999年。
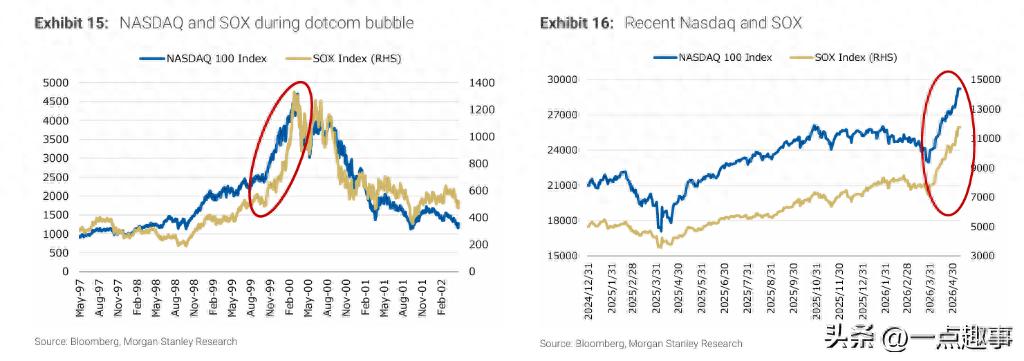
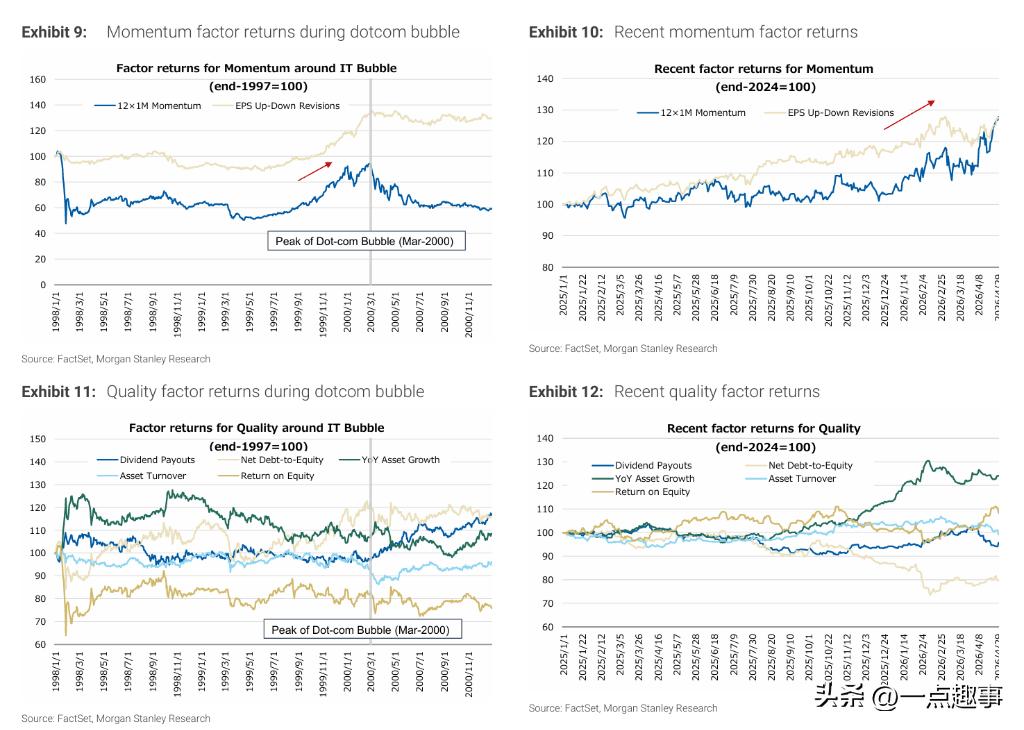
摩根士丹利MUFG证券在5月14日发布的一份重磅报告里,用冷冰冰的量化工具给出了一个让很多人坐不住的结论:在1990年以来所有历史时期中,与2026年4月市场环境相似度最高的,正是1999年6月至2000年2月那轮互联网泡沫。报告用马氏距离对13个因子类别进行历史相似度测算,以8.0作为历史底部十分位的分界线,结果发现近期最相似的两个时间点——2025年10月和2026年1月——的读数赫然低于该阈值,均指向那场令无数老股民刻骨铭心的泡沫。当AI替代了当年的"dot-com",当半导体替代了当年的光纤概念,当软银、东京电子、爱德万测试替代了当年的光通信和雅虎日本,历史正在以一种精密得令人毛骨悚然的方式自我复刻。
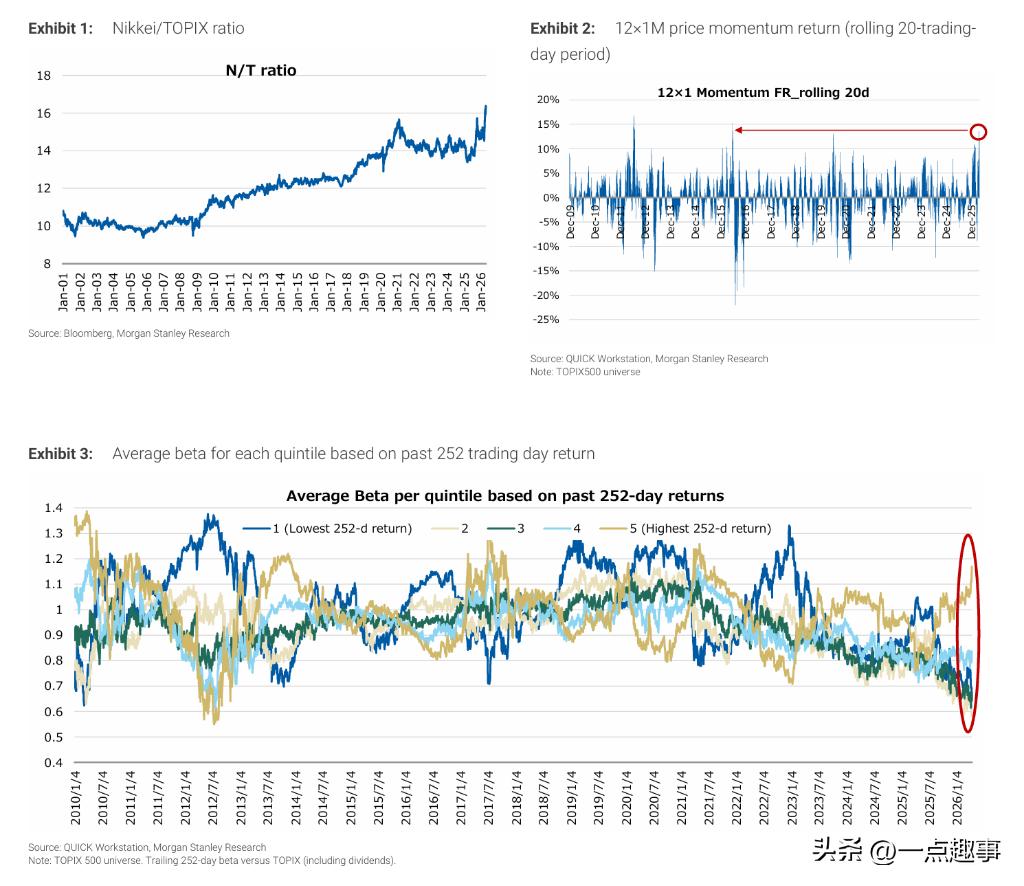
而这种复刻最直观的体现,是市场内部结构的极度扭曲。摩根士丹利在报告中指出,三个关键因子在两个时期之间呈现出罕见的镜像结构——价值因子跑输、动量因子大幅跑赢、低波动与小市值因子双双走弱。翻译成大白话就是,那些盈利稳定但不够性感的蓝筹股被冷落在一旁,小盘股和波动率低的防御型标的也乏人问津,全球资金正以前所未有的集中度涌入那几只跟AI和半导体沾边的日本科技股。市场集中度已经拉到历史极值——日经225与TOPIX的比值在今年4月24日首次突破16倍,创历史新高,说明少数大市值、高贝塔标的正把整个指数往上拽,而其他大多数股票被甩在了身后。滚动20个交易日的动量因子回报在4月28日达到14%,创十年新高,买盘几乎完全集中于高贝塔科技股,其余股票的贝塔值急剧跌至1以下。说白了,这不是一场全面牛市,这是一场由少数几十只大票硬生生拖起来的"假面狂欢"。
而把这场狂欢的火焰浇上整桶汽油的,是外资。日本财务省公布的数据显示,4月份外资在日本股市净买入9兆4149亿日元,创2005年开始统计以来的单月历史最高纪录。2至4月的三个月累计净流入6.2万亿日元,已经超过了2013年安倍经济学启动时那三个月的5.5万亿日元,成为有史以来海外资金涌入日股最猛烈的一波浪潮。全球配置型基金在AI主题上找不到比日本半导体设备和材料更确定性的载体——HBM产能全部售罄,三星和SK海力士向日本的东京电子、信越化学、SUMCO疯狂下单扩产设备,这批日本科技龙头手握全球AI算力链条上最紧缺的物理瓶颈,难怪资金排着队往东京湾里跳。
但更让人五味杂陈的是日本国内投资者的处境。摩根士丹利在报告中给出了一个极为残酷的判断:由于近期股价急剧攀升,投资者已"别无选择",只能顺势参与这场由AI和半导体驱动的行情——"被迫参与"这个词用在这里再准确不过。摩根大通私人银行的数据也显示,日本国内散户约55%仍持有现金debt-to-equity ratio 想搞懂debt-to-equity ratio?日经暴涨行情里核心知识点讲透了,仅约10%配置于股票,持仓严重偏低。当身边没入市的朋友看着账户里纹丝不动的存款,再回头看日经225一年涨了25%,那种踏空带来的焦虑感比任何宏观分析都更有力量。这个数据恰恰暴露出这轮"一代人一遇"牛市最让日本散户痛苦的内核:不是泡沫破了怎么办,而是泡沫没破的时候我还在车上吗。所以摩根大通说"投资者配置仍偏低"——这六个字的潜台词翻译过来就是,场外还有大把现金等着往里冲,被逼着追高的人还排着长队。
那这场1999年重演到底能不能持续?大摩没有给出斩钉截铁的结论,但它划了一个极其精确的时间坐标:以互联网泡沫末期约六个月的持续时间(1999年10月至2000年3月)作为参照,未来六个月是需要重点关注的窗口期。历史上那轮泡沫的终局所有人都知道——2000年3月纳斯达克见顶,随后两年暴跌近八成。今天和当年最大的不同在于,指数估值尚未到达1999年那种夸张过热的程度。截至5月10日,纳斯达克100和费城半导体指数的远期市盈率分别为24.9倍和21.5倍,处于"不低但也不过高"的区间,与互联网泡沫时期估值急速飙升的情形形成明显分化。这意味着指数层面的上涨空间尚未耗尽,但个别被资金疯狂追逐的高贝塔AI概念股已经出现明显泡沫化苗头——当一个板块的动量因子回报创十年新高,当市场集中度推到历史极值,当外资单月净买入额刷新二十年纪录,任何风吹草动都可能在拥挤交易中引发踩踏。
对全球资产配置者而言,日股这个赌局最纠结的地方在于它的二元结构——指数层面的上涨空间尚未透支,但个股层面的泡沫化特征已经明显。一边是日元跌到160的历史低位,汇率本身就在给出口企业输送廉价利润,基本面有实打实的支撑;另一边是行业集中度和动量因子双双创历史极值,技术面已经亮起黄灯。大摩那句"顺势而为但保持警惕"的建议debt-to-equity ratio,说白了就是在告诉你:眼下不要轻易下车,但随时做好跳车的准备。当一份报告用精密的量化模型告诉你"别无选择、只能参与",这本身就已经是最好的风险提示——因为在资本市场上,任何让你"别无选择"的叙事,最终都会用一种你意想不到的方式翻篇。
本文的版权归属于[炒股杠杆平台]。未经许可,任何个人或机构不得擅自复制、传播、修改或用于商业用途。本文链接:http://wwww.tyjjkj.com/html/gupiaoganggankaihu/2797.html